iDeCoとは?節税メリット・デメリットと向いている人をやさしく解説
この記事の目次
この記事でわかること
- iDeCoの仕組み(掛金→運用→原則60歳以降の受取)
- 掛金の上限(現行と2026年12月の改正後)
- 3つの税制メリットと、向いている人・注意点
iDeCo(イデコ・個人型確定拠出年金)は、自分で掛金を出して自分で運用し、老後の資金をつくる私的年金の制度です。掛金が所得控除になるなど税金面の優遇が大きい一方で、原則60歳まで引き出せないという制約もあります。
この記事では、仕組み・掛金の上限・メリットとデメリット・向いている人を、国民年金基金連合会と厚生労働省の公表情報をもとに整理します。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
iDeCoとは
iDeCoは確定拠出年金法にもとづく制度で、加入は任意です。金融機関(運営管理機関)を1社選び、毎月の掛金を積み立て、用意された運用商品の中から自分で選んで運用します。
受け取れる額はあらかじめ決まっておらず、運用成績しだいで増えることも減ることもあります。原則として60歳以降に、一時金・年金・その組み合わせで受け取ります。
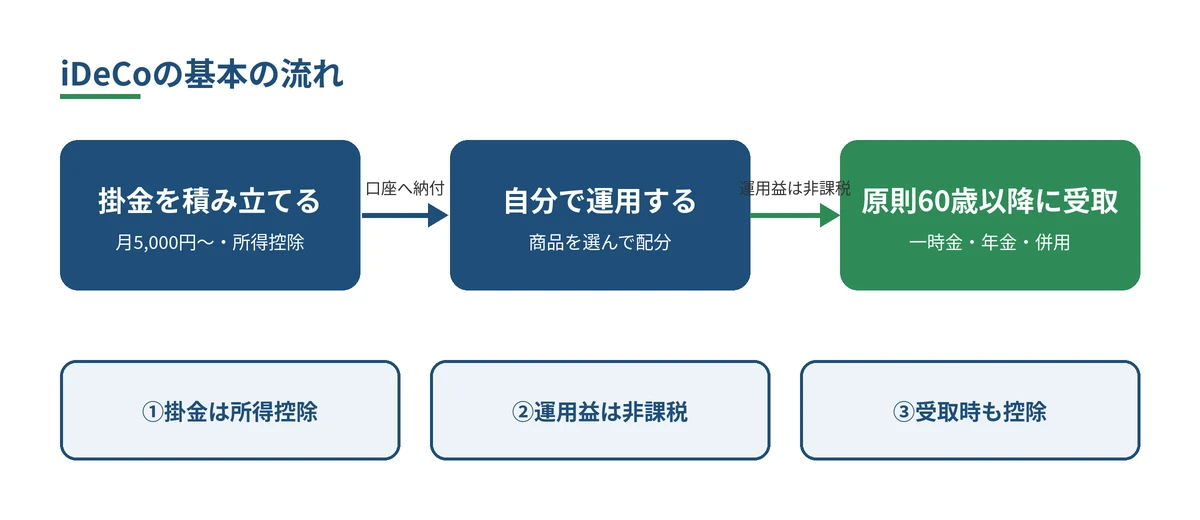
掛金は月5,000円以上・1,000円単位で設定できます。金融機関は運用商品の説明はしても、特定の商品をすすめることはできない決まりです。商品選びは自分の判断になります。
ポイント
iDeCoは「自分で入る・自分で選ぶ」私的年金です。受取額の保証はなく、運用の結果は加入者自身が受け止める仕組みです。
加入できる人と掛金の上限
基本的に、公的年金に加入している20歳以上65歳未満の人が加入できます(国民年金保険料を免除されている人など、一部対象外があります)。掛金の上限は働き方や勤務先の企業年金によって変わります。
さらに、2026年12月1日から制度改正で上限が引き上げられ、一定の要件を満たせば加入できる年齢も70歳未満に広がります。改正前後の上限は次のとおりです。
| 加入区分 | 2026年11月まで(月額) | 2026年12月から(月額) |
|---|---|---|
| 自営業・フリーランス・学生など(第1号) | 6.8万円(国民年金基金などと合算) | 7.5万円(国民年金基金などと合算) |
| 会社員で企業年金なし | 2.3万円 | 6.2万円 |
| 会社員で企業年金あり・公務員 | 2.0万円(会社の掛金などとの合計5.5万円以内) | 会社の掛金などと合計で6.2万円以内 |
| 扶養されている配偶者(第3号) | 2.3万円 | 2.3万円(変更なし) |
企業年金がある会社員の場合、実際にiDeCoで出せる額は会社側の掛金によって変わります。正確な上限は、勤務先の人事・総務や加入予定の金融機関に確認しましょう。
iDeCoの3つの税制メリット
iDeCo公式サイトでは、次の3つを税制上のメリットとして紹介しています。
1. 掛金が全額、所得控除になる
掛金は全額が「小規模企業共済等掛金控除」の対象になり、その分の所得税・住民税が軽くなります。公式サイトの例では、毎月1万円を積み立て、所得税10%・住民税10%の場合、年間2.4万円の税金が軽減されるとしています。
会社員は年末調整、自営業の人などは確定申告で手続きします。
2. 運用益に税金がかからない
通常、金融商品の運用益には20.315%の税金がかかりますが、iDeCoの中で出た運用益は非課税のまま再投資されます。
3. 受け取るときも控除がある
一時金で受け取る場合は「退職所得控除」、年金で受け取る場合は「公的年金等控除」の対象になります。勤務先の退職金を受け取る時期などによっては控除の枠を分け合うことになるため、受け取り方は60歳が近づいてから改めて検討するのがおすすめです。
FPメモ
所得控除のメリットは、課税所得がある人ほど効きやすいです。当面引き出せないお金を用意できるかとあわせて、家計全体で考えるのが大切です。
知っておきたいデメリット・注意点
注意
- 原則60歳まで引き出せない:途中で現金が必要になっても解約できません。60歳から受け取るには加入期間などが10年以上必要で、短いと受け取り開始が61〜65歳に繰り下がります。
- 元本保証ではない:投資信託を選べば、受取額が掛金の合計を下回ることもあります。
- 手数料がかかる:加入時や毎月の口座管理などに手数料がかかり、金額は金融機関によって異なります。
- 所得がないと控除のメリットがない:課税所得がない人は掛金の所得控除を受けられません。専業主婦(夫)の掛金は、配偶者の所得から控除することもできません。
- 掛金の変更は年1回まで:掛金額の変更は1年(12月分〜翌年11月分)に1回です。拠出の停止はいつでもできます。
向いている人・慎重に考えたい人
向いているのは、次のような人です。
- 所得税・住民税を払っていて、掛金の所得控除を活かせる人
- 生活防衛資金(急な出費に備える貯金)がすでにあり、60歳まで使わないお金を毎月確保できる人
- 老後資金づくりを、自動で長く続けたい人
一方で、住宅購入や教育費など近いうちに大きな出費の予定がある人、収入が不安定で毎月の掛金が負担になりそうな人は、いつでも引き出せる新NISAなどを先に検討したほうが安心な場合もあります。
はじめるまでの流れ
- 自分の加入区分と掛金の上限を確認する
- 金融機関(運営管理機関)を選ぶ:取り扱う運用商品、サービス、手数料を比べる
- 申込書類を提出する(会社員は勤務先に記入してもらう書類が必要な場合があります)
- 口座開設後、運用商品と配分を決める
運用商品を選ばないままにすると、金融機関によってはあらかじめ決められた商品(指定運用方法)で運用されることがあります。加入後は早めに自分で商品と配分を決めておきましょう。
まとめ
- iDeCoは、自分で掛金を出して自分で運用する私的年金。受取額は運用成績で変わる
- 掛金の全額所得控除、運用益の非課税、受取時の控除という3つの税制メリットがある
- 原則60歳まで引き出せない、手数料がかかる、所得がないと控除が活かせない点に注意
- 2026年12月から掛金の上限が引き上げられ(会社員は最大月6.2万円など)、一定要件で加入年齢も70歳未満に広がる
あわせて読む:新NISAとは?初心者向けに仕組み・2つの投資枠・始め方を解説/つみたて投資枠と成長投資枠の違い
※本記事は情報提供を目的としたもので、特定の金融機関・金融商品を推奨するものではありません。制度の内容は2026年10月時点の公表情報にもとづいています。最新の加入要件・掛金上限は、iDeCo公式サイトおよび厚生労働省のページでご確認ください。
出典:iDeCo公式サイト(国民年金基金連合会)「iDeCoの特徴」/同「iDeCoのメリット」/同「加入資格・掛金・受取方法等」/同「制度改正について」/厚生労働省「確定拠出年金の拠出限度額」/厚生労働省「2025年の制度改正」/厚生労働省Webマガジン「2026年12月からiDeCoがパワーアップ!」