固定費から始める家計見直し|順番と注意点
この記事の目次
この記事でわかること
- 家計見直しは変動費より固定費からが続きやすい理由
- 見直す順番の例(サブスク→通信→光熱→保険→住居)
- 解約・乗り換え前に確認したい注意点
家計を見直そうとすると、まず食費や交際費を削りがちです。ただ、我慢が続く節約は長続きしにくい、という指摘は金融広報中央委員会の「知るぽると」でも紹介されています。
この記事では、住宅ローンや家賃、通信費、保険料など固定費から整える考え方を、公的な啓発情報をもとに整理します。特定のサービスや保険商品をすすめるものではありません。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
なぜ固定費から見直すのか
知るぽるとでは、食費などの変動費を単純に削るより、住宅ローンや家賃、通信費、保険料など定期的に支払う固定費の見直しを勧めています。
理由は単純で、一度手続きすれば効果が毎月続くからです。家計の実情を把握したうえで問題点を洗い出す、という順番も大切だとされています。
ポイント
最初の一歩は「我慢」ではなく見える化です。口座とカードの明細から、毎月決まって出ていく支出を書き出しましょう。
固定費と変動費の分け方
| 分類 | 例 | 見直しの特徴 |
|---|---|---|
| 固定費 | 家賃・住宅ローン、通信、保険、サブスク、会費 | 契約やプランを変えると効果が続く |
| 準固定費 | 電気・ガス・水道 | 使った量で変わるが、契約先・プランは選べる場合がある |
| 変動費 | 食費、日用品、交際、娯楽 | 毎回の意識が必要で、続けにくいことも |
総務省の家計調査は、世帯の支出の実態を知るための公的統計です。自分の家計と比べるときは、世帯人数や持ち家・賃貸の違いで平均が大きくずれる点に注意してください。
見直す順番の例
効果の大きさだけで決めると、住居費や保険など手続きが重い項目から始めて挫折しがちです。まずは手間が小さく、失うものが少ないものから進めるのが取り組みやすい例です。
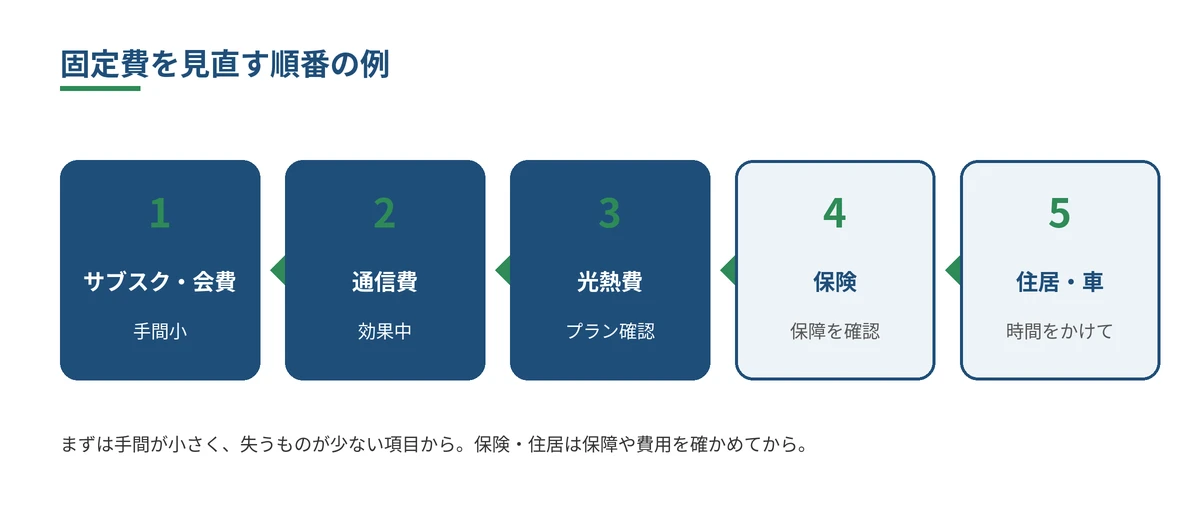
1. サブスク・各種会費
動画配信、音楽、クラウドストレージ、ジム、習い事など。「最近使っていない」「家族で重複している」ものがないかを確認します。
2. 通信費(スマホ・インターネット)
実際のデータ使用量とプランが合っているか、使っていない有料オプションがないかを見ます。乗り換えの前には、契約期間や解約金、端末代の残債も確認しましょう。
3. 光熱費
電気・ガスは料金プランや契約先を選べる場合があります。ただし、解約金やセット契約の条件があることもあるため、安さだけで決めないことが大切です。
4. 保険料
知るぽるとでも保険料は固定費見直しの対象として挙げられています。まずは加入中の保障を一覧にし、公的保障や勤務先制度で賄える部分がないかを整理します。
注意
保険は「安くすること」が目的ではありません。乗り換えでは、新しい契約が成立してから旧契約を解約する、保障が途切れる期間をつくらない、といった確認が必要です。
5. 住居費・車の維持費
効果が大きい一方、引っ越しや借り換え、手放しは生活への影響も大きい項目です。時間をかけて、諸費用込みの総額で比べましょう。
書き出しの手順
- 直近2〜3か月の口座明細とカード明細を用意する
- 毎月同じ時期に出ていく支出に印をつける
- 年払いの保険料・会費は12で割って月額に直す
- 「契約先・月額・最後に見直した時期・最近使ったか」を表にする
FPメモ
浮いたお金は、そのまま消費に回りやすいです。先に別口座へ移す「先取り」にしておくと、見直しの成果が残りやすくなります。知るぽるとでも、天引きスタイルの貯蓄が紹介されています。
まとめ
- 家計見直しは、我慢が続く変動費より固定費からが続きやすい
- まずは明細で見える化し、手間の小さい項目から順に
- 保険・住居は保障や諸費用を確かめてから判断
- 浮いた分は先取り貯蓄に回すと成果が残りやすい
あわせて読む:iDeCoとは?節税メリットと注意点/新NISAとは?初心者向け解説
※本記事は情報提供を目的としたもので、特定の通信サービス・保険商品・金融機関を推奨するものではありません。契約の変更は、各社の契約条件を必ずご確認ください。内容は2026年10月時点の公表情報にもとづいています。
出典:金融広報中央委員会「知るぽると」新型コロナによるお金の新しい生活様式・家計管理のポイント/総務省統計局「家計調査」