新NISAとiDeCoどっちを優先?違いと併用の考え方
この記事の目次
この記事でわかること
- 新NISAとiDeCoの違い(引き出し・税制・目的)
- 「どっち優先」を考えるときの観点
- 併用の考え方と、先に整えておきたい前提
新NISAとiDeCoは、どちらも運用益が非課税になるなど、資産形成を後押しする制度です。一方で、引き出しの自由度や税金の優遇の入り方が違うため、「どっちを優先すべきか」で迷う人も少なくありません。
この記事では、金融庁・厚生労働省・iDeCo公式の公表情報をもとに、違いの整理と優先を考える視点をまとめます。特定の商品や金融機関をすすめるものではありません。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
結論:優劣ではなく目的で分ける
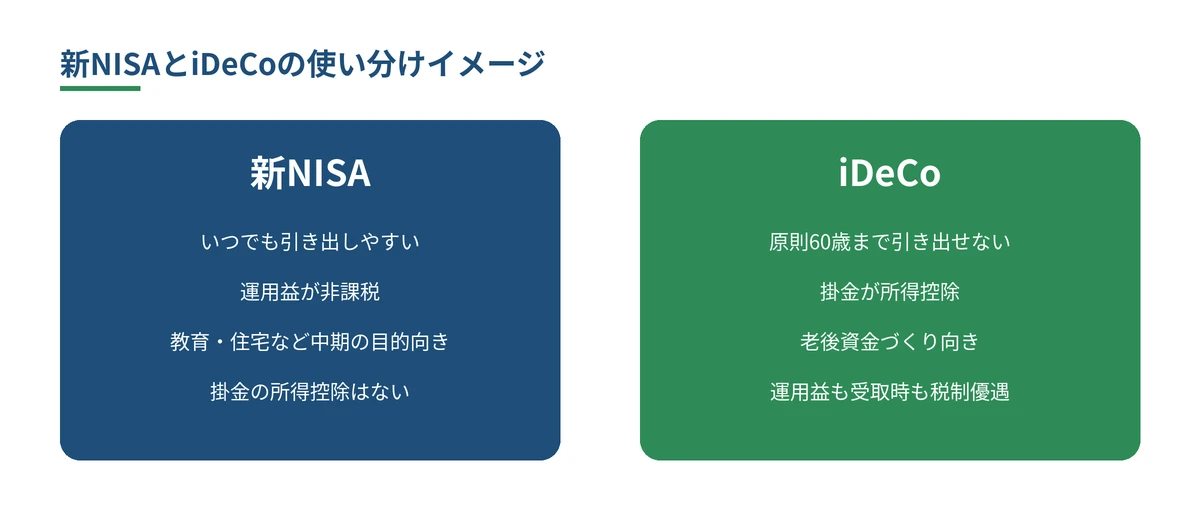
厚生労働省の資料でも、iDeCoは税の優遇範囲が広く老後資産形成に適し、NISAはライフプランに柔軟に対応しやすい、と整理されています。
どちらが「絶対に得」という答えはなく、お金の使う時期と、手元の余裕で優先度が変わります。併用も可能です。
ポイント
先に決めるのは「商品」ではなく、いつ・何のために使うお金かです。生活防衛資金が足りない状態で、引き出しにくい制度だけに回すのは避けましょう。
主な違いを表で整理
制度の骨格は次のとおりです(2026年10月時点。iDeCoの掛金上限は加入区分により異なります)。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後の私的年金 |
| 引き出し | いつでも可能 | 原則60歳以降 |
| 拠出時の税制 | 所得控除なし | 掛金が全額所得控除 |
| 運用益 | 非課税 | 非課税 |
| 年間の目安枠 | つみたて120万円+成長240万円 | 加入区分により月額上限 |
| 対象年齢の目安 | 18歳以上(口座開設年の1月1日時点) | 原則、公的年金の被保険者など |
新NISAの非課税保有限度額は生涯1,800万円(うち成長投資枠は1,200万円)で、売却した分の簿価は翌年以降に枠を再利用できます。詳細は金融庁のNISA特設サイトを参照してください。
新NISAを先に考えやすい人
次のような状況では、新NISAのほうが扱いやすいことが多いです。
- 数年〜十数年以内に、教育費・住宅・転職など大きな支出の可能性がある
- 急な出費に備え、積み立てたお金を現金化できる余地を残したい
- 課税所得が少なく、いまのところ掛金の所得控除メリットが小さい
新NISAは運用益が非課税になる一方、掛金そのものの所得控除はありません。「節税額の大きさ」だけで比べると誤解しやすい点です。
iDeCoを厚めに考えやすい人
一方で、次の条件がそろうと、iDeCoの掛金所得控除が効きやすくなります。
- 所得税・住民税を払っており、掛金控除を活かせる
- 生活防衛資金があり、60歳まで使わないお金を毎月確保できる
- 老後資金を、引き出しにくい形でも自動で積み上げたい
注意
iDeCoは原則60歳まで引き出せません。住宅購入や教育費など、近い将来の支出に充てる予定のお金をiDeCoに入れると、資金繰りが苦しくなることがあります。
併用するときの考え方
政府広報オンラインでも、iDeCoで老後資金を準備しつつ、NISAで様々な資金ニーズに備える使い方が紹介されています。併用は制度上問題ありません。
実務的には、次の順で枠を割り振る人が多いです(一例であり、全員に当てはまる手順ではありません)。
- 生活防衛資金(目安は家計により異なる)を現金・普通預金などで確保
- 近い将来使う可能性が高い分は新NISA
- 本当に老後まで使わない分で、所得控除も活かせるならiDeCo
FPメモ
「限度額いっぱいまで使う」ことが目的ではありません。家計が回る金額から始め、慣れてから増やすほうが続きやすいです。2026年12月からはiDeCoの掛金上限も引き上げられる予定なので、改正前後で家計の余力を見直すのもよい機会です。
まとめ
- 新NISAは引き出しやすく中期の目的向き、iDeCoは老後向きで掛金所得控除がある
- 優劣ではなく、使う時期と手元の余裕で優先度を決める
- 生活防衛資金を確保したうえで、必要なら併用を検討
- 特定商品の推奨ではなく、制度の違いを理解して自分の家計に当てはめる
あわせて読む:新NISAとは?初心者向け解説/iDeCoとは?節税メリットと注意点
※本記事は情報提供を目的としたもので、特定の金融機関・金融商品の購入や売却を推奨するものではありません。制度の内容は2026年10月時点の公表情報にもとづいています。
出典:金融庁「NISAを知る」/厚生労働省「iDeCoとNISA」/政府広報オンライン「iDeCoが大きく変わる!」(コラム:iDeCoとNISAの違い)/iDeCo公式サイト「iDeCoの特徴」/厚生労働省「2025年の制度改正」