医療保険の選び方:高額療養費制度を知ってから考える
この記事の目次
この記事でわかること
- 高額療養費制度で、ひと月の医療費の自己負担がどこまで抑えられるか
- 2026年8月からの見直し(上限額の改定と「年間上限」の新設)
- 公的保障をふまえた、医療保険の必要性の考え方
「医療保険に入っていないと、入院したときに大変なことになる」と感じている人は多いかもしれません。ただ、日本の公的医療保険には、医療費の自己負担に上限を設ける高額療養費制度があります。
この記事では、厚生労働省などの公表情報をもとに、高額療養費制度の仕組みを確認したうえで、医療保険をどう考えるかを整理します。特定の保険会社や保険商品をすすめるものではありません。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
高額療養費制度とは
高額療養費制度は、医療機関や薬局の窓口で支払った医療費が、ひと月(1日から末日まで)の上限額を超えたときに、超えた分が支給される制度です。上限額は、年齢と所得によって決まっています。
たとえば70歳未満で年収約370万〜約770万円の人が、1か月に100万円の医療費がかかる治療を受けた場合、窓口での3割負担は30万円です。しかし自己負担の上限は約9.3万円なので、差額の約20.7万円は高額療養費として戻ってきます。
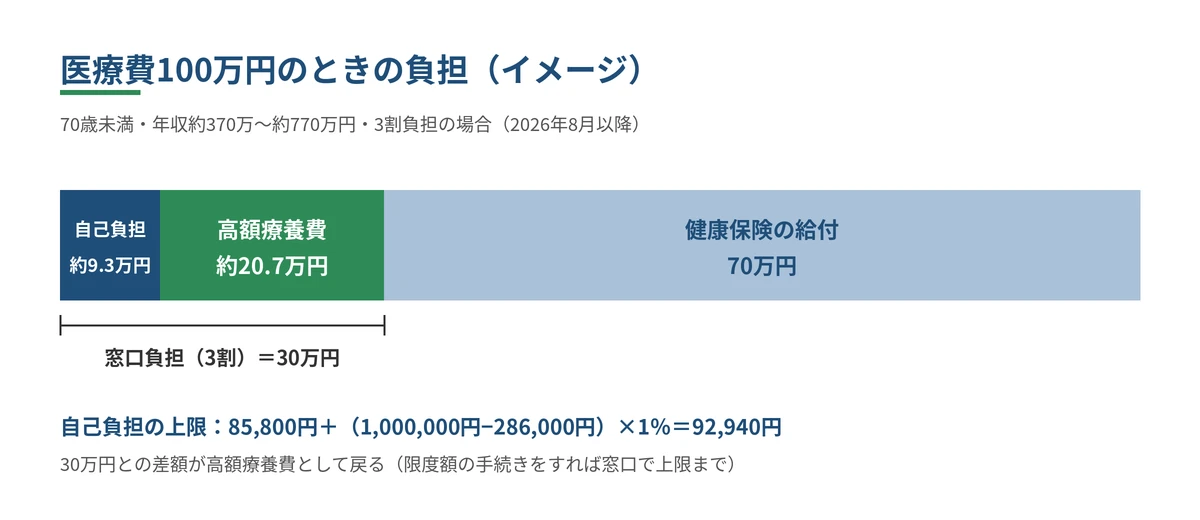
事前に手続きをしておけば、窓口での支払いそのものを上限額までに抑えることもできます。マイナ保険証を使って限度額の情報提供に同意するか、加入している健康保険で「限度額適用認定証」を発行してもらう方法があります。
2026年8月からの上限額(70歳未満)
高額療養費制度は2026年8月診療分から見直され、ひと月の上限額が所得区分に応じて引き上げられました。あわせて、長く治療を続ける人の負担を抑えるため、年単位の上限額(年間上限)が新しく設けられています。
| 年収の目安 | 月の上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 約1,160万円〜 | 270,300円+(医療費−901,000円)×1% | 140,100円 | 168万円 |
| 約770万〜約1,160万円 | 179,100円+(医療費−597,000円)×1% | 93,000円 | 111万円 |
| 約370万〜約770万円 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 53万円 |
| 〜約370万円 | 61,500円 | 44,400円 | 53万円 |
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
上の表は2026年8月〜2027年7月の金額です(厚生労働省資料より)。「多数回該当」は、直近12か月に上限額に達した月が3か月以上あると、4か月目から上限がさらに下がる仕組みです。年間上限の「1年」は8月から翌年7月までを指し、上限に達した後の負担は保険者から還付を受けられます。
注意
2027年8月からは、所得区分をより細かく分ける見直しも予定されています。70歳以上は外来と入院で上限が異なるなど仕組みが別なので、ご自身の上限額は加入している健康保険(協会けんぽ・健康保険組合・市区町村の国保など)で確認してください。
高額療養費制度の対象にならない費用
高額療養費制度の対象は、健康保険が使える医療費の自己負担分です。入院すると、次のような費用は別にかかる点に注意が必要です。
- 入院中の食事代の自己負担
- 差額ベッド代(個室などを希望した場合)
- 先進医療の技術料など、保険が使えない治療の費用
- 家族の交通費、日用品などの雑費
また、上限額は受診した月(1日から末日)ごとに計算されます。同じ入院でも月をまたぐと、それぞれの月で上限まで負担することがあります。
ほかにもある公的な支え
医療費そのもの以外にも、病気やけがのときに使える仕組みがあります。保険を検討する前に、自分が使えるものを確認しておきましょう。
世帯合算と付加給付
同じ健康保険に入っている家族の自己負担は、条件を満たせば合算して上限額を計算できます(70歳未満は、医療機関ごと・入院と外来別に21,000円以上の自己負担が対象)。また、健康保険組合によっては、法定の上限よりさらに負担を軽くする「付加給付」を設けているところもあります。
傷病手当金(会社員・公務員など)
会社員などが病気やけがで仕事を休み、給与が受けられないときは、健康保険から傷病手当金が支給されます。金額は1日あたりおおむね給与の3分の2で、連続3日間の待期のあと4日目から、支給開始日から通算1年6か月まで受けられます。自営業の人などが加入する国民健康保険には、原則としてこの仕組みがありません。
医療保険が必要かの考え方
高額療養費制度があるため、保険が使える治療の自己負担は、収入に応じた上限までに抑えられます。医療保険の必要性は、上限額と対象外の費用を、貯蓄でまかなえるかどうかで考えると整理しやすくなります。
ポイント
貯蓄が少ない、自営業で休むと収入が途絶える、個室を希望したい、といった場合は民間の医療保険で備える意味が大きくなります。一方、十分な貯蓄があり傷病手当金なども使えるなら、保障を小さくする考え方もあります。
検討するときは、次の順番で確認すると判断しやすくなります。
- 自分の所得区分での月の上限額と、年間上限を調べる
- 勤務先の健康保険の付加給付や、傷病手当金の有無を確認する
- 食事代・差額ベッド代など対象外の費用を、どこまで貯蓄で払えるか考える
- 足りない部分だけを、民間の医療保険で備えるか検討する
FPメモ
医療保険は、入院日額や手術給付など保障の形がさまざまです。すでに加入している人は、まず保険証券で「何に、いくら出るか」を確認し、高額療養費制度の上限額と見比べてみると、重複している部分が見えやすくなります。
まとめ
- 高額療養費制度で、保険が使える医療費の自己負担には月の上限がある
- 2026年8月から上限額が見直され、8月〜翌7月の「年間上限」も新設された
- 食事代・差額ベッド代・先進医療などは対象外なので、別に備えが必要
- 医療保険は、上限額と対象外の費用を貯蓄でまかなえるかで考える
あわせて読む:生命保険は必要?公的保障から逆算する考え方/固定費から始める家計見直し
※本記事は情報提供を目的としたもので、特定の保険会社・保険商品への加入や解約をすすめるものではありません。高額療養費の上限額や付加給付の有無は、年齢・所得・加入している健康保険によって異なります。ご自身のケースは加入先の健康保険でご確認ください。内容は2026年10月時点の公表情報にもとづいています。
出典:厚生労働省「高額療養費制度を利用される皆さまへ」/厚生労働省「高額療養費制度の概要」/全国健康保険協会「高額療養費」/全国健康保険協会「傷病手当金」