生命保険は必要?公的保障から逆算する考え方
この記事の目次
この記事でわかること
- 生命保険(死亡保障)が必要かどうかを考える順番
- 遺族年金など、公的保障でまかなえる部分の目安
- 「必要保障額」の出し方と、見直しのタイミング
「生命保険には入っておくべき?」という疑問に、全員共通の答えはありません。必要かどうかは、家族構成や収入、すでにある貯蓄や公的保障によって大きく変わります。
この記事では、日本年金機構や厚生労働省の公表情報をもとに、公的保障から逆算して死亡保障を考える方法を整理します。特定の保険会社や保険商品をすすめるものではありません。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
生命保険が必要かは「誰が困るか」で決まる
死亡保障の役割は、自分が亡くなったときに残された家族の生活費や教育費を補うことです。裏を返すと、自分の収入に頼って暮らす人がいなければ、大きな死亡保障の必要性は低くなります。
たとえば独身で扶養する家族がいない人と、小さな子どもがいる共働き・片働きの世帯とでは、必要な備えはまったく違います。まずは「自分に万一のことがあったとき、生活が苦しくなる人は誰か」を書き出してみましょう。
| 状況の例 | 死亡保障の必要性の目安 |
|---|---|
| 独身・扶養家族なし | 低めのことが多い(葬儀費用などは貯蓄で考える人も) |
| 夫婦のみ・共働き | 家計の収入依存度や住宅ローンの有無による |
| 子どもがいる世帯 | 高めになりやすい(子が小さいほど必要期間が長い) |
| 子が独立した世帯 | 下がることが多い(老後資金とのバランスで考える) |
上の表はあくまで一般的な傾向です。親の介護を担っている、配偶者に収入がない、などの事情でも必要性は変わります。
まず知っておきたい公的保障(遺族年金)
会社員・自営業を問わず、国民年金に加入している人が亡くなると、条件を満たせば遺族に遺族基礎年金が支給されます。会社員や公務員など厚生年金に加入していた人の場合は、遺族厚生年金もあわせて受け取れることがあります。
遺族基礎年金
受け取れるのは、亡くなった人に生計を維持されていた「子のある配偶者」または「子」です。ここでいう子とは、18歳になった年度の3月31日までの子(障害等級1級・2級の場合は20歳未満)を指します。
| 項目 | 年額(令和8年度) |
|---|---|
| 基本額(子のある配偶者) | 847,300円(昭和31年4月2日以後生まれ) |
| 子の加算(1人目・2人目) | 各243,800円 |
| 子の加算(3人目以降) | 各81,300円 |
たとえば子が1人いる配偶者なら、年額は847,300円+243,800円で1,091,100円です。ただし、子が18歳の年度末を過ぎると遺族基礎年金は原則として終わります。
遺族厚生年金
遺族厚生年金の額は、亡くなった人の厚生年金の加入記録にもとづく老齢厚生年金(報酬比例部分)の4分の3が基本です。収入や加入期間によって金額が大きく変わるため、正確な見込みは「ねんきん定期便」や年金事務所で確認するのが確実です。
注意
2025年に成立した年金制度改正で、2028年4月から遺族厚生年金が見直されます。18歳年度末までの子がいない60歳未満の配偶者は、原則5年間の有期給付になります(男性は2028年4月から、女性は2028年度末に40歳未満の人から段階的に)。すでに受給している人、60歳以上で死別した人、子を養育している間の給付は現行どおりです。
公的保障以外にある備え
遺族年金のほかにも、家族を支えるお金が用意されていることがあります。保険を検討する前に、次のようなものがないか確認しておきましょう。
- 勤務先の制度:死亡退職金、弔慰金、団体保険など(就業規則や福利厚生の案内で確認)
- 団体信用生命保険(団信):住宅ローンの契約者が亡くなると、ローン残高が保険で返済される仕組み。加入していれば住居費の負担が大きく下がる
- 貯蓄・資産:預貯金、NISAなどで積み立てている資産
このうち団信は、住宅ローンを組んでいる世帯では見落としやすいポイントです。持ち家か賃貸かで、遺族の住居費の見込みは大きく変わります。
必要保障額の考え方
必要な死亡保障の額(必要保障額)は、遺族が今後必要とするお金から、公的保障や勤務先制度、貯蓄などでまかなえる分を差し引いて考えるのが基本です。
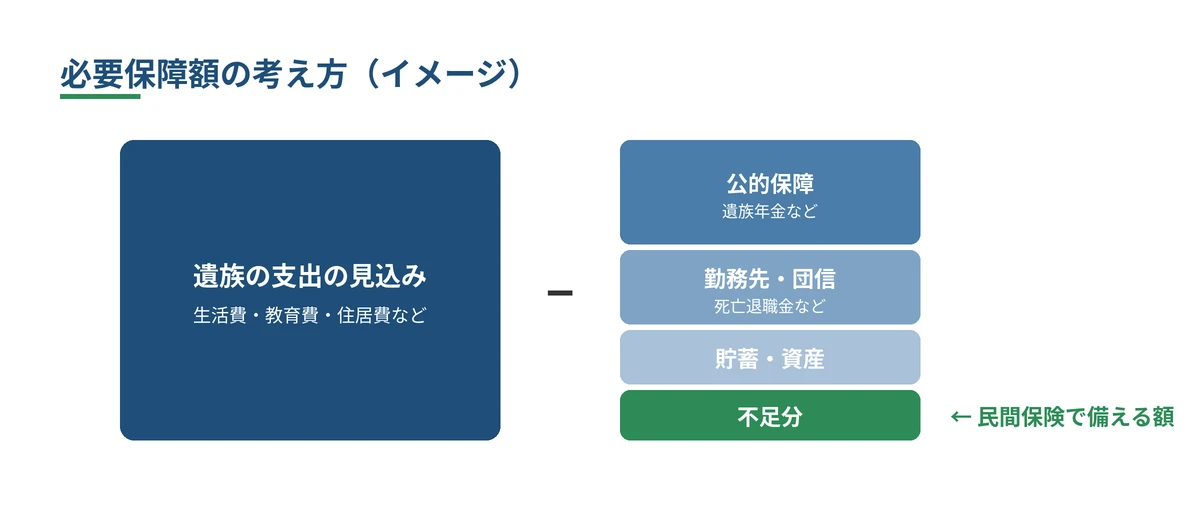
計算の手順は、次の4つに分けると整理しやすくなります。
- 遺族の生活費(今の生活費のうち、本人分を除いた額)×必要な年数
- 教育費、住居費(団信がない場合のローン返済・家賃)、葬儀費用などの一時的な支出
- 遺族年金の見込み額、勤務先の死亡退職金など、入ってくるお金
- (1+2)−(3+今ある貯蓄)= 民間保険で備えたい額の目安
ポイント
必要保障額は、子どもが小さいときがいちばん大きく、成長とともに減っていくのが一般的です。一度決めたら終わりではなく、時期によって変わると考えておきましょう。
見直しのタイミング
生命保険は、加入したときの家族構成のまま放置されがちです。次のような変化があったときは、必要保障額を計算し直すよい機会です。
- 結婚・出産・子どもの独立
- 住宅の購入(団信への加入)
- 転職・独立など、加入する公的年金や勤務先制度が変わったとき
- 制度改正(2028年4月の遺族厚生年金の見直しなど)
見直しで保障を減らす・解約する場合は、ほかの保障に入れなくなるリスクも含めて慎重に判断してください。乗り換えるときは、新しい契約が成立してから旧契約を解約するのが基本です。
FPメモ
公益財団法人 生命保険文化センターのサイトでは、遺族年金の仕組みや改正内容が図入りで解説されています。保険の相談に行く前に、自分の「ねんきん定期便」と勤務先の制度を手元にそろえておくと、話がずっと具体的になります。
まとめ
- 生命保険が必要かは「自分の収入に頼っている人がいるか」で決まる
- まず遺族年金・勤務先制度・団信・貯蓄でまかなえる分を確認する
- 必要保障額=遺族の支出の見込み−備えられている分
- 家族構成や制度改正に合わせて、定期的に計算し直す
あわせて読む:固定費から始める家計見直し/iDeCoとは?節税メリットと注意点
※本記事は情報提供を目的としたもので、特定の保険会社・保険商品への加入や解約をすすめるものではありません。遺族年金の受給可否や金額は、加入状況や家族構成によって異なります。ご自身のケースは年金事務所や保険会社などでご確認ください。内容は2026年10月時点の公表情報にもとづいています。
出典:日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」/日本年金機構「遺族年金ガイド」/厚生労働省「遺族厚生年金の見直しについて」/生命保険文化センター「遺族年金の見直しについて知りたい」