医療費控除とは?対象になる費用・計算方法・セルフメディケーション税制との違い
この記事の目次
この記事でわかること
- 医療費控除のしくみと、控除額の計算のしかた
- 対象になる医療費・ならない費用の見分け方
- セルフメディケーション税制との違いと、申告の手順
通院や入院、歯の治療などで医療費がかさんだ年は、確定申告で税金の一部が戻ることがあります。それが医療費控除です。
この記事では国税庁の公表資料をもとに、医療費控除の対象と計算方法を整理します。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
医療費控除とは
医療費控除は、その年の1月1日から12月31日までに支払った医療費が一定額を超えたとき、所得から差し引ける制度です。自分の分だけでなく、生計を一にする配偶者や親族のために支払った医療費も合計できます。
対象になるのは、その年に実際に支払った医療費です。年末に受診して支払いが翌年になった場合は、支払った年の医療費として扱います。
控除額の計算方法
控除額は「支払った医療費の合計」から「保険金などで補てんされる金額」と「10万円」を差し引いた金額で、上限は200万円です。その年の総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%を差し引きます。
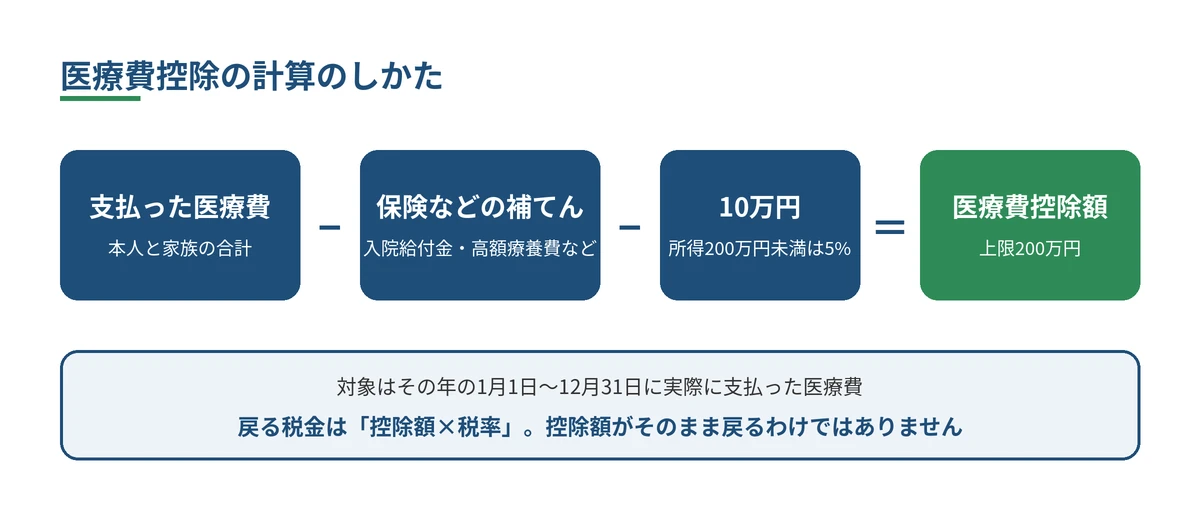
保険金などで補てんされる金額には、生命保険などの入院給付金や、健康保険の高額療養費・出産育児一時金などが含まれます。補てんは、その給付の対象になった医療費からだけ差し引き、引ききれない分をほかの医療費から差し引く必要はありません。
戻る税金の目安
医療費控除は所得を減らす制度なので、控除額がそのまま戻るわけではありません。所得税は控除額に本人の税率(5〜45%)をかけた分が軽くなり、翌年度の住民税もおおむね控除額の10%分が軽くなります。
たとえば補てんのない医療費が年15万円、所得税率が10%の人なら、控除額は5万円です。所得税が約5,000円、住民税が約5,000円軽くなる計算になります(復興特別所得税などは考慮しない概算)。
対象になる医療費・ならない費用
国税庁によると、医療費控除の対象は、病状などに応じて一般的に支出される水準を著しく超えない部分の金額とされています。主な例をまとめると次のとおりです。
| 区分 | 対象になる例 | 対象にならない例 |
|---|---|---|
| 診療・治療 | 医師・歯科医師の診療や治療の費用 | 健康診断の費用、医師への謝礼 |
| 薬 | 治療のための医薬品(風邪薬など) | ビタミン剤など予防・健康増進のためのもの |
| 通院 | 電車・バスなどの通院費 | 自家用車のガソリン代・駐車場代 |
| 施術など | あん摩マッサージ指圧・はり・きゅう・柔道整復の治療 | 疲れを癒すなど治療に直接関係のないもの |
タクシー代は、電車やバスが利用できない場合を除いて対象になりません。入院中の部屋代や食事代、治療に必要な義歯・松葉杖・補聴器などの購入費は、通常必要なものであれば対象になります。
注意
健康診断の費用は原則として対象外ですが、健康診断で重大な病気が見つかり、引き続き治療を受けた場合は対象になることがあります。判断に迷う費用は、領収書を残したうえで税務署に確認しましょう。
セルフメディケーション税制との違い
セルフメディケーション税制は、医療費控除の特例です。健康診断や予防接種など一定の取組をしている人が、スイッチOTC医薬品などの対象医薬品を購入したとき、年12,000円を超えた部分(上限88,000円)を控除できます。
| 項目 | 医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 対象 | 医療費全般 | 対象のOTC医薬品の購入費 |
| 差し引く額 | 10万円(所得200万円未満は5%) | 12,000円 |
| 上限 | 200万円 | 88,000円 |
| 条件 | 特になし | 健康診断・予防接種などの取組 |
2つの制度は選択制で、同じ年に両方は使えません。申告後に選び直すこともできないため、どちらの控除額が大きくなるかを比べてから決めることが大切です。
ポイント
病院にはあまり行かないけれど、市販薬はよく買うという年は、セルフメディケーション税制のほうが有利になる場合があります。対象商品は、レシートや領収書の表示で確認できます。
申告の手順と必要な書類
医療費控除を受けるには、確定申告書に「医療費控除の明細書」を付けて税務署に提出します。会社員は年末調整では医療費控除を受けられないため、自分で確定申告をする必要があります。
健康保険組合などから届く「医療費通知」を添付すれば、明細書の記載を簡略化できます。国税庁の確定申告書等作成コーナーでは、医療費の一覧を入力・集計できる「医療費集計フォーム」も用意されています。
FPメモ
明細書を出した場合でも、税務署から領収書の提示を求められることがあるため、申告期限から5年間は保管が必要です。家族の分も含めて、領収書は1年分を1つの封筒やファイルにまとめておくと、申告のときに慌てずに済みます。
還付を受けるための申告は、対象の年の翌年1月1日から5年間提出できます。去年以前に申告し忘れた年があっても、さかのぼって手続きできる場合があります。
まとめ
まとめ
- 家族の分も合わせ、補てん後の医療費が10万円(所得200万円未満は5%)を超えると控除の対象
- 控除額の上限は200万円。戻る税金は控除額に税率をかけた分
- 健康診断やビタミン剤、自家用車の通院費などは原則対象外
- セルフメディケーション税制とは選択制。比べてから申告する
あわせて読む
※本記事は情報提供を目的としたもので、個別の税務相談に代わるものではありません。制度の内容は2026年11月時点の国税庁の公表資料(令和8年4月1日現在法令等)にもとづいています。税額の例は概算で、実際の税額は所得や控除の状況によって異なります。具体的な取り扱いは、税務署や税理士にご確認ください。
出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」/国税庁「No.1122 医療費控除の対象となる医療費」/国税庁「No.1129 セルフメディケーション税制」/国税庁「No.2030 還付申告」