年末調整とは?しくみと令和8年分(2026年)の変更点をわかりやすく解説
PR本記事にはアフィリエイトリンク(広告)を含みます。
この記事の目次
この記事でわかること
- 年末調整のしくみと、対象になる人・ならない人
- 令和8年分(2026年)の主な変更点(基礎控除・給与所得控除など)
- 年末調整では手続きできず、確定申告が必要なケース
秋になると勤務先から配られる年末調整の書類。毎年なんとなく書いている人も多いのではないでしょうか。
2026年(令和8年分)は基礎控除の引き上げなど大きめの改正があり、年末調整で精算される税額にも影響します。この記事では国税庁の公表資料をもとに、しくみと今年の変更点を整理します。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
年末調整とは
会社は毎月の給与から所得税を天引き(源泉徴収)していますが、その合計は1年分の正しい税額と一致しないのが普通です。月々の天引きは給与が1年間変わらない前提で計算されているうえ、生命保険料控除などは年末にまとめて差し引くことになっているためです。
そこで1年間の給与が確定する年末に、会社が正しい年税額を計算し直し、天引き済みの額との差を精算します。これが年末調整です。多く引かれていれば還付され、足りなければ追加で徴収されます。
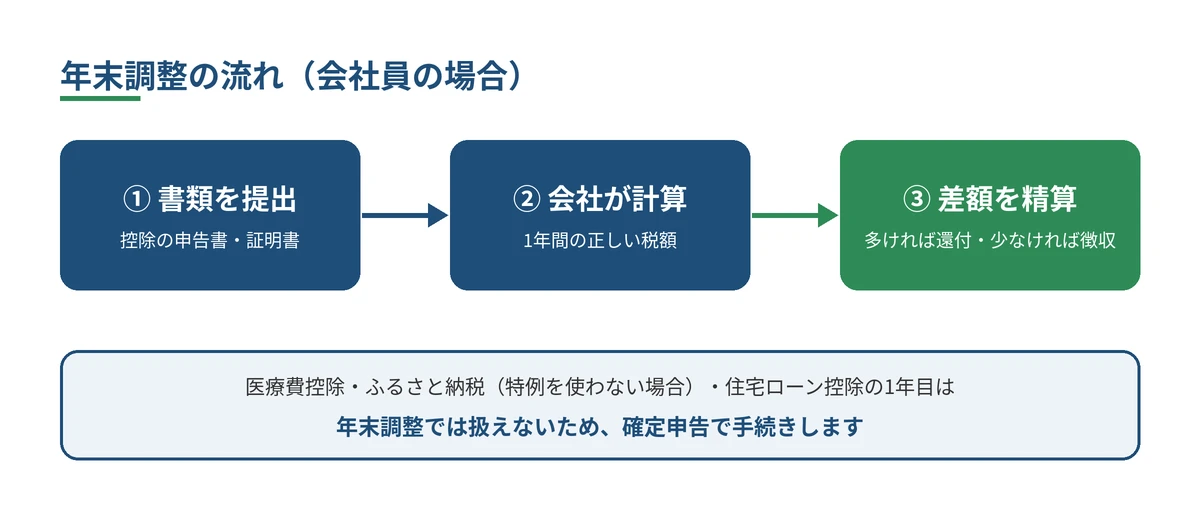
年末調整で精算が済めば、給与以外に所得がほとんどない会社員は、基本的に確定申告をしなくて済みます。それだけに、書類の記入漏れがないかは大切です。
対象になる人・ならない人
年末調整は、原則として勤務先に「扶養控除等(異動)申告書」を出している人全員が対象です。ただし、次のような人は対象外で、自分で確定申告をして精算します。
| 区分 | 主な例 |
|---|---|
| 対象になる人 | 1年を通じて勤務している人、年の途中で就職して年末まで勤務している人など |
| 対象にならない人 | その年の主たる給与収入が2,000万円を超える人、副業先など2か所目の勤務先で給与を受けている人(そちらでは乙欄で源泉徴収)、年の途中で退職し再就職していない人など |
年の途中で退職した人は、退職時の源泉徴収票をもとに確定申告をすると、払いすぎた税金が戻ることがあります。転職した人は、前の勤務先の源泉徴収票を新しい勤務先に出すと、まとめて年末調整してもらえます。
令和8年分(2026年)の主な変更点
令和8年度税制改正により、基礎控除の引き上げなどが行われました。これらは原則として2026年12月1日に施行され、令和8年分の所得税から適用されます。11月までの毎月の天引きは変わらず、12月の年末調整でまとめて反映される形です。
基礎控除の引き上げ
基礎控除は合計所得金額に応じて段階的に決まります。令和8・9年分の基礎控除額は次のとおりです。
| 合計所得金額 | 令和8・9年分の基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
給与だけの人なら、勤務先に出す「基礎控除申告書」に、改正後の金額を正しく書く必要があります。2,350万円超の区分は改正されていません。なお、令和10年分以後は金額が変わる部分があります。
給与所得控除の最低保障額の引き上げ
給与収入から差し引く給与所得控除の最低保障額が、65万円から74万円に引き上げられました(令和8・9年分)。給与収入が220万円を超える部分の控除額は改正されていません。
配偶者や子どもにパート収入がある場合、この改正後の控除額で所得を計算します。配偶者控除・配偶者特別控除の申告書を書くときは、改正後の基準で金額を確かめましょう。
扶養親族などの所得要件の見直し
基礎控除の引き上げに合わせて、扶養控除などの対象になる親族の所得要件も4万円引き上げられました(例:扶養親族は合計所得金額58万円以下から62万円以下に)。
ポイント
改正で新たに扶養の条件を満たした家族がいる場合は、「扶養控除等(異動)申告書」の出し直しが必要です。家族の収入を確認しておくと安心です。
23歳未満の扶養親族がいる場合の生命保険料控除
23歳未満の扶養親族がいる人は、令和8・9年分の新制度の一般生命保険料控除が拡充され、控除額の上限が最大6万円になりました。生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計上限12万円は変わりません。
提出する主な書類
勤務先から配られる書類は会社によって紙かオンラインかが違いますが、中身は共通です。
| 書類 | 書く内容 |
|---|---|
| 扶養控除等(異動)申告書 | 扶養している家族の情報。家族構成に変化があれば必ず更新 |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 本人と配偶者の見込み所得、19〜22歳の親族(特定親族)の所得など |
| 保険料控除申告書 | 生命保険料・地震保険料・国民年金保険料・iDeCoの掛金など(控除証明書を添付) |
| 住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降の人 |
控除証明書は10〜11月ごろに保険会社や国民年金基金連合会などから届きます。なくした場合は発行元に再発行を頼めます。
FPメモ
家族の国民年金保険料を本人が払っている場合も、社会保険料控除の対象になります。学生の子どもの分を親が払っているケースなどは見落としやすいので確認してみてください。
年末調整ではできないこと
一部の控除は年末調整では扱えず、翌年の確定申告で手続きします。代表的なのは次の3つです。
- 医療費控除(セルフメディケーション税制を含む)
- ふるさと納税などの寄附金控除(ワンストップ特例を使わない場合)
- 住宅ローン控除の1年目
医療費が多かった年や、ふるさと納税で6自治体以上に寄附した年などは、年末調整とは別に確定申告が必要になります。
注意
確定申告をすると、ふるさと納税のワンストップ特例は使えなくなります。その年の寄附はすべて確定申告に記載しましょう。
確定申告が必要な場合、申告書は国税庁の「確定申告書等作成コーナー」(無料)で作成できます。帳簿や領収書の整理に会計ソフトを使うと、書類作成が楽になる場合もあります。


まとめ
まとめ
- 年末調整は、毎月の天引きと1年分の正しい税額の差を会社が精算する手続き
- 2026年は基礎控除・給与所得控除の引き上げが12月の年末調整で反映される
- 扶養の条件も見直されたので、家族の収入と申告書の内容を確認する
- 医療費控除や住宅ローン控除の1年目などは確定申告が必要
あわせて読む
※本記事は情報提供を目的としたもので、個別の税務相談に代わるものではありません。制度の内容は2026年11月時点の国税庁の公表資料にもとづいています。具体的な手続きや金額は、勤務先の担当部署や税務署、税理士などにご確認ください。
出典:国税庁「令和8年分 年末調整のしかた」/国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」/国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」/国税庁「No.1410 給与所得控除」