確定申告が必要な人は?会社員・副業・年金の判断基準と税金が戻るケース
PR本記事にはアフィリエイトリンク(広告)を含みます。
この記事の目次
この記事でわかること
- 会社員でも確定申告をしなければならない主なケース
- 義務はなくても、申告すると税金が戻る「還付申告」の例
- 年金を受け取っている人の申告不要制度と、住民税の注意点
会社員は年末調整で税金の精算が終わるため、多くの人は確定申告をしなくて済みます。ただ、副業の収入がある、医療費が多かったといった年は話が変わります。
この記事では国税庁の公表資料をもとに、確定申告が必要な人と、したほうが得になる人を整理します。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
確定申告とは
確定申告は、1月1日から12月31日までの1年間の所得と税額を自分で計算し、税務署に申告して精算する手続きです。会社員の場合、その役割の大部分を勤務先の年末調整が代わりに担っています。
会社員にとっての確定申告は、大きく「しなければならない申告」と「すると税金が戻る申告(還付申告)」の2種類に分けて考えるとわかりやすくなります。
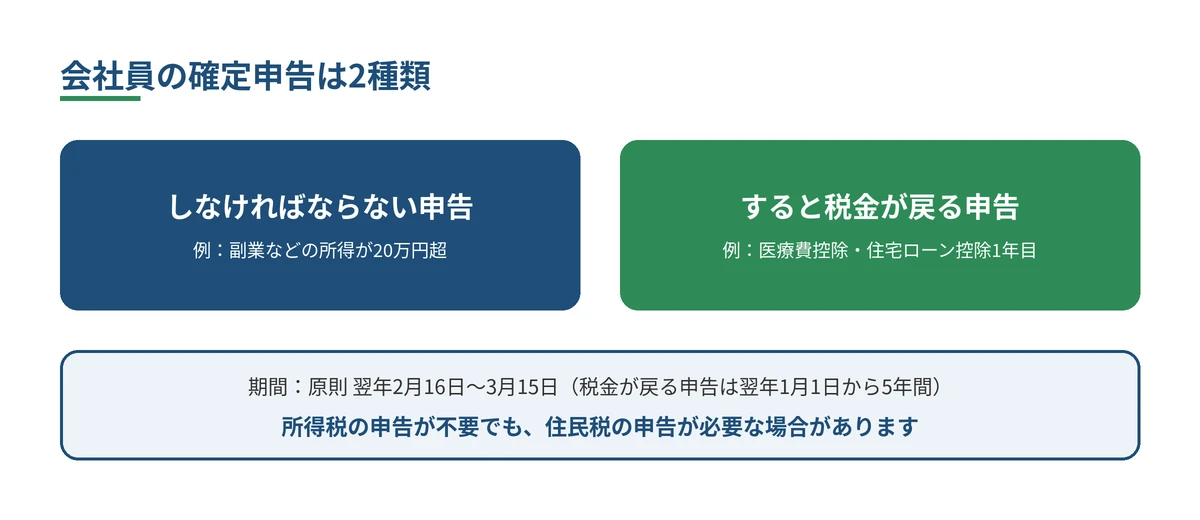
申告の期間は、原則として翌年の2月16日から3月15日までです。国税庁の「確定申告書等作成コーナー」を使えば、自宅で申告書を作って提出することもできます。作成コーナーは無料で、会社員の還付申告などにも使えます。
副業の売上や経費を記録している人は、会計ソフトを使うと書類作成が楽になる場合があります。ソフトの利用は必須ではなく、作成コーナーだけでも申告はできます。


会社員で確定申告が必要な人
国税庁によると、給与所得者でも次のいずれかに当てはまる人は、原則として確定申告をしなければなりません(申告すれば税金が戻る人は除きます)。
| ケース | 主な内容 |
|---|---|
| 給与が多い | 給与の年間収入が2,000万円を超える |
| 給与以外の所得がある | 給与が1か所で、給与・退職所得以外の所得の合計が20万円を超える |
| 給与が2か所以上 | 年末調整されなかった給与の収入と、給与・退職所得以外の所得の合計が20万円を超える |
| その他 | 同族会社の役員で会社から利子や賃貸料を受け取っている、源泉徴収義務のない人から給与を受けているなど |
「20万円」は収入ではなく所得、つまり収入から必要経費を差し引いた金額で判定します。副業の売上が20万円を超えても、経費を引いた所得が20万円以下なら、このケースには当たりません。
給与が2か所以上ある場合でも、給与の収入合計から一部の所得控除を差し引いた額が150万円以下で、給与・退職所得以外の所得が20万円以下なら申告は不要とされています。
副業の所得
フリマアプリでの物販やライティング、動画の広告収入などの副業は、内容によって雑所得や事業所得になります。年間の所得を把握するために、売上と経費の記録を残しておくことが大切です。
なお、生活に使っていた家具や衣類などを売った収入は、原則として所得税がかかりません。判断に迷うときは税務署に確認しましょう。
投資の利益
特定口座の「源泉徴収あり」で得た株式などの売却益や配当は、申告しないことを選べば、20万円の判定に含めなくてよいとされています。預貯金の利子も源泉分離課税のため含まれません。
NISA口座の利益はもともと非課税なので、申告の対象外です。一方、一般口座や特定口座の「源泉徴収なし」で利益が出た場合は、所得の計算に含める必要があります。
申告すると税金が戻る人(還付申告)
確定申告の義務がない人でも、源泉徴収された所得税が1年分の正しい税額より多いときは、申告すると払いすぎた分が戻ります。これを還付申告といいます。
| 主な例 | ポイント |
|---|---|
| 年の途中で退職した | 再就職せず年末調整を受けていない場合、税金を払いすぎていることがある |
| 医療費が多かった | 医療費控除。原則として、保険金などで補てんされた分を除いた医療費が10万円を超えた部分(上限200万円) |
| 住宅ローンで家を買った | 住宅ローン控除の1年目は確定申告が必要。2年目以降は年末調整で受けられる |
| ふるさと納税をした | 寄附金控除。ワンストップ特例を使わない場合や、寄附先が6自治体以上の場合 |
医療費控除の「10万円」は、総所得金額等が200万円未満の人なら、総所得金額等の5%で判定します。家族の医療費をまとめられる点も覚えておきたいところです。
ポイント
還付申告は2月16日からの申告期間に関係なく、対象の年の翌年1月1日から5年間提出できます。過去に医療費控除を申告し忘れた年があれば、さかのぼって手続きできる場合があります。
ただし、もともと源泉徴収された所得税がない人は、申告しても戻る所得税はありません。源泉徴収票の「源泉徴収税額」の欄を確認してみましょう。
年金を受け取っている人の場合
公的年金を受け取っている人には「確定申告不要制度」があります。その年の公的年金等の収入が400万円以下で、かつ年金以外の所得が20万円以下なら、確定申告は必要ありません。
この場合でも、医療費控除や社会保険料控除などを使って税金を取り戻すための申告はできます。親の申告を手伝うときにも知っておくと役立ちます。
住民税の申告に注意
所得税の確定申告が不要な人でも、住民税の申告が必要な場合があります。たとえば副業の所得が20万円以下で所得税の申告をしないときは、お住まいの市区町村への住民税の申告を求められることがあります。
注意
医療費控除などの還付申告をするなら、副業などの所得が20万円以下でも、その所得も含めて申告する必要があります。「20万円以下なら申告しなくてよい」は、所得税の申告義務がない場合の話です。
FPメモ
確定申告をしたら、ふるさと納税のワンストップ特例は使えなくなります。その年の寄附はすべて申告書に書き入れましょう。寄附の受領証明書は申告の時期までまとめて保管しておくと安心です。
申告書は国税庁の確定申告書等作成コーナー(無料)でも作れます。会計ソフトを使うと、書類作成が楽になる場合もあります。
まとめ
まとめ
- 会社員の多くは年末調整で精算が終わり、確定申告は不要
- 給与収入2,000万円超、給与以外の所得が20万円超などは申告が必要
- 医療費控除や住宅ローン控除の1年目などは、申告すると税金が戻る
- 所得税の申告が不要でも、住民税の申告が必要な場合がある
あわせて読む
※本記事は情報提供を目的としたもので、個別の税務相談に代わるものではありません。制度の内容は2026年11月時点の国税庁の公表資料(令和8年4月1日現在法令等)にもとづいています。ご自身が申告の対象になるかどうかは、税務署や税理士、お住まいの市区町村などにご確認ください。
出典:国税庁「No.1900 給与所得者で確定申告が必要な人」/国税庁「No.2030 還付申告」/国税庁「No.2020 確定申告」/国税庁「No.1120 医療費を支払ったとき(医療費控除)」/国税庁「No.1600 公的年金等の課税関係」