住宅ローン控除とは?しくみ・借入限度額・令和8年以降の入居で変わる点
この記事の目次
この記事でわかること
- 住宅ローン控除のしくみと、控除額の計算のしかた
- 令和8年(2026年)以降に入居した場合の借入限度額と控除期間
- 控除を受けるための主な要件と、1年目・2年目以降の手続き
住宅ローンを組んでマイホームを買うと、一定の要件のもとで所得税などが軽くなる制度があります。それが住宅ローン控除(正式名称は住宅借入金等特別控除)です。
この記事では国税庁の公表資料をもとに、住宅ローン控除のしくみと、入居した年や住宅の性能による違いを整理します。
※本記事は、2級FP技能士の資格を持つ運営者が監修しています。
住宅ローン控除とは
住宅ローン控除は、住宅ローン等を利用して住宅を新築・取得・増改築し、令和4年(2022年)から令和12年(2030年)12月31日までに住み始めた人が使える制度です。年末のローン残高をもとに計算した金額を、所得税から直接差し引けます。
医療費控除のように所得を減らす「所得控除」ではなく、税額そのものを減らす「税額控除」である点が特徴です。そのため、控除額がそのまま税金の軽減額になります。
控除額の計算方法
各年の控除額は「年末のローン残高×0.7%」です。ただし、残高には住宅の性能などに応じた借入限度額があり、住宅の取得対価のほうが少ない場合はその金額で計算します。
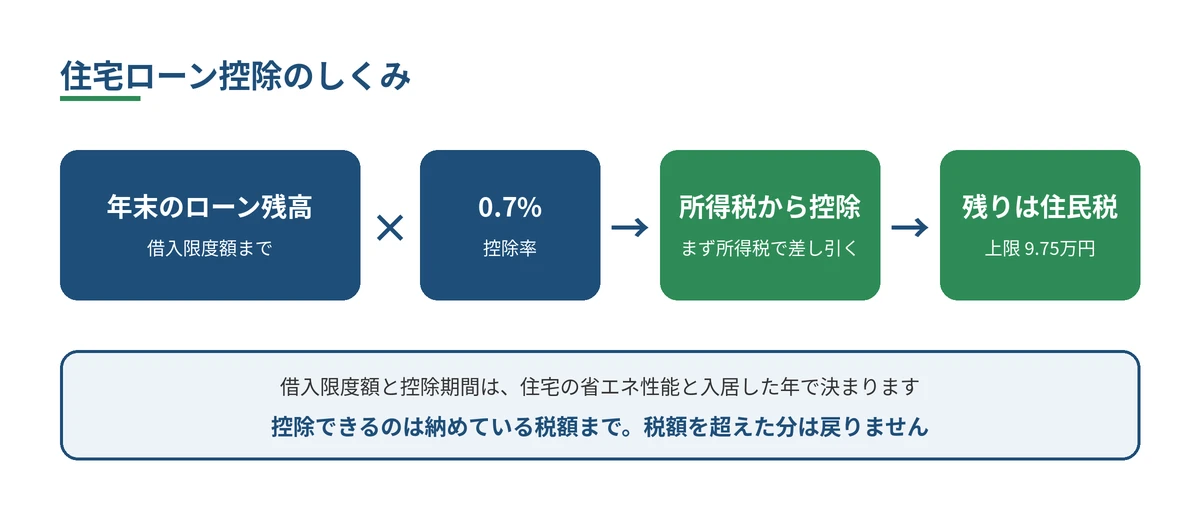
所得税から引ききれなかった分は、翌年度の住民税から差し引かれます。住民税での控除は、所得税の課税総所得金額等の5%(最高9万7,500円)が上限です。
計算の例
たとえば令和8年に省エネ基準適合住宅を新築して入居し、年末のローン残高が2,500万円だったとします。借入限度額は2,000万円なので、控除額の上限は2,000万円×0.7%=14万円です。
その年の所得税が10万円なら、所得税は全額控除されます。残りの4万円は、上限の範囲内で翌年度の住民税から差し引かれる計算です。
ポイント
控除できるのは、その年に納める所得税と住民税の額までです。税額が少ない年は、計算上の控除額の全部を使いきれないことがあります。
借入限度額と控除期間(令和8年以降の入居)
借入限度額と控除期間は、新築か中古か、住宅の省エネ性能、入居した年によって変わります。令和8年・令和9年に入居した場合の新築住宅は、次のとおりです。
| 新築住宅の区分 | 借入限度額 | 子育て世帯等 | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅 | 原則対象外(令和5年末までに建築確認を受けたものなどは2,000万円・10年) | ||
子育て世帯等とは、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、または19歳未満の扶養親族がいる人です。新築の省エネ基準適合住宅は、令和10年以降の入居では原則として対象外になります。
中古住宅は、令和8年以降の入居から内容が見直されました。認定住宅とZEH水準省エネ住宅は借入限度額3,500万円(子育て世帯等は4,500万円)、省エネ基準適合住宅は2,000万円(同3,000万円)で、いずれも控除期間は13年です。その他の中古住宅は2,000万円・10年です。
注意
住宅の取得で国や自治体の補助金を受けた場合や、住宅取得等資金の贈与の特例を使った場合は、その金額を取得対価から差し引いて計算します。省エネ性能の区分は、証明書などの書類で確認する必要があります。
控除を受けるための主な要件
住宅ローン控除を受けるには、主に次の要件を満たす必要があります。細かな要件は住宅の区分によって異なるため、国税庁の該当ページで確認しましょう。
- 取得の日から6か月以内に住み始め、控除を受ける年の12月31日まで引き続き住んでいること
- 床面積が50㎡以上で、床面積の2分の1以上が自分の住まいであること(合計所得金額2,000万円以下)
- 一定の40㎡以上50㎡未満の住宅は、合計所得金額1,000万円以下であること
- 返済期間が10年以上のローンであること
親族や知人からの借入金は対象になりません。勤務先からの借入金も、無利子または利率0.2%未満のものは対象外です。
手続きの流れ
控除を受ける最初の年は、確定申告が必要です。計算明細書に、金融機関から届く年末残高等証明書や、登記事項証明書・売買契約書の写しなどを添えて税務署に提出します。
会社員は、2年目以降は年末調整で控除を受けられます。税務署から届く「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」と年末残高等証明書を勤務先に提出します。住民税の控除について、市区町村への申告は不要です。
FPメモ
住宅ローン控除は大きな制度ですが、借入額は控除を前提に決めるのではなく、毎月の返済が無理なく続くかを先に考えることが大切です。控除額は税額が上限になるため、自分の所得税・住民税の額をあわせて確認しておくと見通しが立てやすくなります。
まとめ
まとめ
- 控除額は「年末のローン残高(借入限度額まで)×0.7%」で、税額から直接差し引く
- 所得税で引ききれない分は住民税から(上限9万7,500円)
- 借入限度額と控除期間は、新築・中古、省エネ性能、入居年で変わる
- 1年目は確定申告が必要。会社員は2年目以降は年末調整で受けられる
あわせて読む
※本記事は情報提供を目的としたもので、個別の税務相談に代わるものではありません。制度の内容は2026年11月時点の国税庁・総務省の公表資料(令和8年4月1日現在法令等)にもとづいています。借入限度額は国税庁が示す控除限度額と控除率0.7%から算出しています。計算例は概算で、実際の控除額は住宅の区分や所得の状況によって異なります。具体的な取り扱いは、税務署や税理士にご確認ください。
出典:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」/国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」/総務省「個人住民税の住宅ローン控除」